

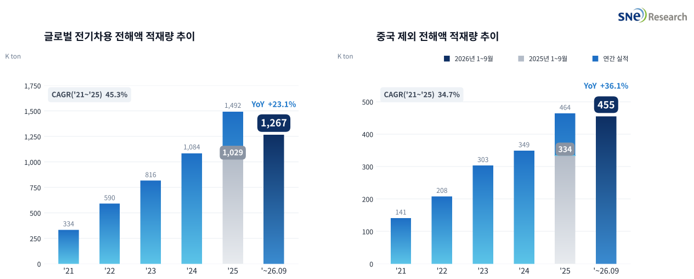
제목 : 2026년 1~9월 글로벌 전기차용 배터리 전해액 적재량 1,267K ton, 전년 동기 대비 23.1% 성장
- 2026년 1~9월 중국 제외 전해액 적재량 455K ton, 전년 동기 대비 36.1% 성장
(출처: 2026년 10월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
전해액은 양극과 음극 사이에서 리튬이온이 오가는 통로 역할을 하는 소재로, 전해질염과 용매, 첨가제로 이뤄진다. 배합에 따라 충전 속도와 출력, 저온 성능, 수명과 안전성이 달라지기 때문에, 고전압·고속충전 셀이 늘어날수록 고객사별 맞춤 배합과 첨가제 설계 역량이 경쟁력을 좌우하고 있다.
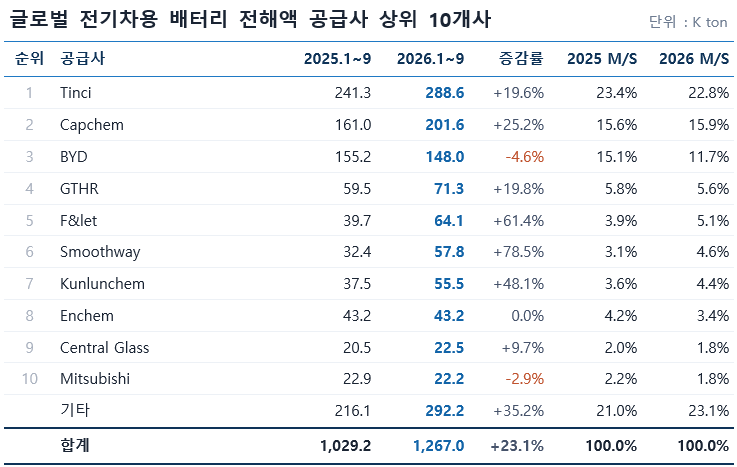
업체별로는 Tinci가 약 289K ton으로 19.6% 늘며
1위를 지켰고, Capchem은 약 202K ton으로 25.2% 증가해 2위 자리를 굳혔다. 반면 BYD는 약 148K ton으로 4.6% 줄었다. Smoothway(78.5%)와 F&let(61.4%), Kunlunchem(48.1%), GTHR(19.8%) 등 중국계 중견 업체들은
높은 증가율을 이어갔다. 국내 업체인 Enchem은 약 43K ton으로 전년과 같은 수준에 머물렀고, 일본 Central Glass는 9.7% 늘어 Mitsubishi를 제치고 9위에 올랐다.
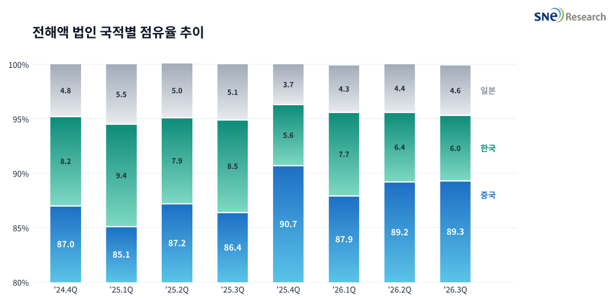
법인 국적별로는 2026년 3분기 중국 기업의 점유율이 89.3%로 전년 동기 86.4% 대비 2.9%p 높아졌다.
같은 기간 한국 기업은 8.5%에서 6.0%로 2.5%p, 일본 기업은 5.1%에서 4.6%로 0.5%p 낮아졌다. 2분기(89.2%)와 비교하면 중국 기업 비중은 0.1%p 높아지는 데 그쳤지만, 4분기 연속 87% 이상을 유지하며 중국계의 공급 우위가 굳어지는
흐름이다.
(출처: 2026년 10월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 10월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
전해액 시장의
성장은 전기차 배터리 탑재량 증가와 LFP 확산이 함께 이끌었다. 중국
제외 시장이 전체보다 빠르게 커지면서 유럽과 아시아(중국제외)의
수요 비중이 높아졌고, 차량 1대당 배터리 용량이 늘어난
점도 적재량 확대에 힘을 보탰다.
최근 전해액 시장은 원재료 가격 약세로 숨 고르기에 들어갔다. 중국 주요 업체들은 ESS용 배터리 출하 급증과 판매가격 상승에 힘입어 상반기 실적이 크게 개선됐고, Tinci는 10월 홍콩 증시 상장 심사를 통과해 모로코·미국 공장 건설 자금 확보에 나섰다. 다만 10월 말에는 셀 생산 증가세가 예상보다 더디고 탄산리튬 가격도 뚜렷한 지지력을 보이지 못하면서 LiPF6와 VC 등 원재료 가격이 약세로 돌아섰고, 전해액 가격도 하락했다. 중국의 내수용 배터리 소비세 부과와 내년 1월 배터리 수출 증치세 환급 폐지를 앞두고 비용 분담 협상도 이어지고 있다. 향후 시장에서는 중국계의 원가·규모 우위가 이어지는 가운데 북미·유럽 현지 생산 기반과 전해질염·첨가제 조달 안정성, ESS용 고기능 전해액 대응력이 업체별 지위를 좌우할 전망이다.