

제목 : 2026년 1~9월 글로벌 수소차 판매량 7,591대… 전년 대비 19.4% 감소
-
현대차 5,304대로 1위·점유율
69.9%, 중국 상용차 50.4% 감소
2026년 1~9월 글로벌
수소연료전지차(Fuel Cell Electric Vehicle, FCEV) 판매량은 7,591대로 전년 동기 9,423대 대비 19.4% 감소했다. 상반기에는 신형 넥쏘 판매 호조로 증가세를 보였지만, 3분기 판매가 2,925대로 전년 동기(5,313대)보다 44.9% 줄면서
누적 실적도 감소로 돌아섰다. 지난해 3분기에 집중됐던 한국의
신차 효과와 중국 상용차 출고가 높은 기저로 작용했다.
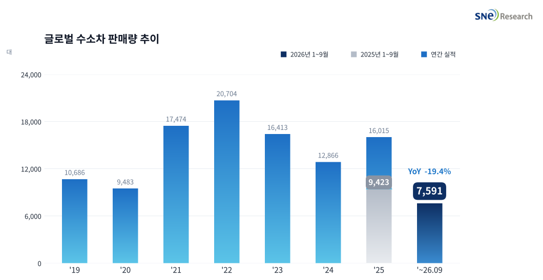
(출처: 2026년 10월 Global
FCEV Monthly Tracker, SNE리서치)
기업별로 현대차는
넥쏘(NEXO)를 중심으로 5,304대를 판매해 전년 대비 6.2% 증가했고, 점유율도
53.0%에서 69.9%로 높아지며 1위를 지켰다. 상반기 160%를 웃돌던 증가율은
2세대 넥쏘 출시 직후였던 지난해 하반기의 높은 기저로 크게 낮아졌다. 현대차의 국내 수소차
누적 판매는 9월 5만 대를 넘어섰으며, 승용차뿐 아니라 수소버스와 XCIENT 수소전기트럭으로 라인업을
넓히고 있다.
Toyota는 Crown과 Mirai를
중심으로 544대를 판매해 43.0% 감소했고, 점유율은 10.1%에서 7.2%로
낮아졌다. 충전 인프라 축소와 제한된 판매 지역이 승용 수소차 수요를 제약하는 가운데, Toyota는 Isuzu와 3세대
연료전지 시스템을 적용한 소형 트럭을 개발하고 유럽 상용차 연료전지 합작사 cellcentric에 동등
지분으로 참여하는 등 상용 부문으로 무게중심을 옮기고 있다. Honda도 CR-V e:FCEV 판매가 97대(-37.8%)에
그쳤고, 차세대 연료전지 모듈 생산 계획은 초기 규모를 줄이고 본격 양산 시점을 늦추는 방향으로 조정했다. 중국 상용차 업체는 1,646대로
50.4% 감소했는데, 1기 시범도시 사업 종료 이후 후속 정책 집행이 늦어지면서 판매
회복이 지연되고 있다.
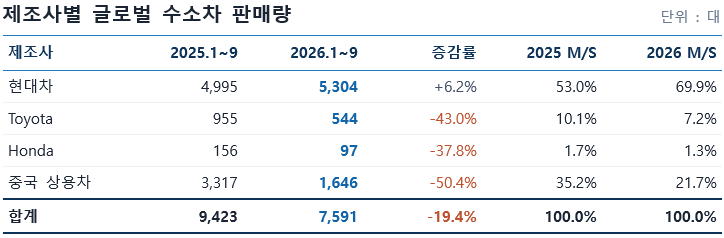
(출처: 2026년 10월 Global
FCEV Monthly Tracker, SNE리서치)
국가별로 한국은 5,266대로 6.6% 증가해 점유율 69.4%로 1위를 차지했다. 중국은 1,642대로 50.5% 감소해 점유율이 35.2%에서 21.6%로 축소됐다.
중국 정부는 10월 베이징·톈진·허베이, 광둥·홍콩·마카오
대만구 등 5개 도시군을 대상으로 4년간 도시군당 최대 16억 위안을 지원하는 수소 종합응용 시범사업을 공식 출범시켰다. 일본은 360대(+19.6%)로 늘었고 미국은 257대(-9.2%)로 줄었으며, 유럽은 65대(-88.4%)로 가장 큰 폭의 감소세가 이어졌다. EU AFIR은 2030년까지
TEN-T 핵심망 200km마다 수소충전소를 설치하도록 규정하고 있지만, 낮은 차량 보급과 높은 운영비가 시장 확대를 가로막고 있다.
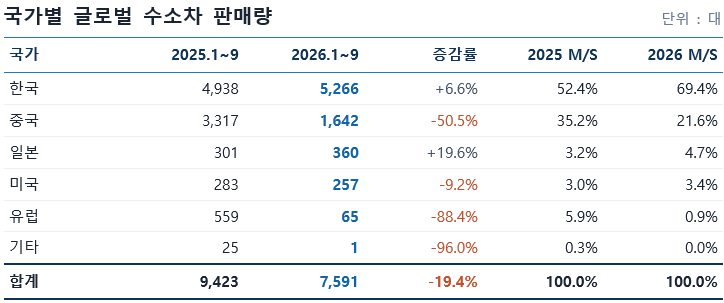
(출처: 2026년 10월 Global
FCEV Monthly Tracker, SNE리서치)
2026년 1~9월 글로벌 수소차 시장은 상반기 반등에도 3분기 급감으로 19.4% 역성장했다. 한국과 일본을 제외한 주요 지역이 모두 감소했고, 시장의 70% 가까이를 한국 한 나라가 차지하는 쏠림도 더 심해졌다. 한국은 누적 보급 5만 대를 넘어섰지만 2027년 수소차 보조금 정부안이 올해보다 23% 줄어든 4,457억 원으로 편성되고 충전소 확충도 목표에 못 미쳐, 성장 동력을 유지하는 것이 과제로 떠올랐다. 반면 중국은 새 시범사업으로 2030년 연료전지차 10만 대 보급을 겨냥하고 있고, 유럽에서도 상용 수소트럭 보급과 BMW iX5 Hydrogen의 2028년 양산 계획 등 중장기 투자가 이어지고 있다. 따라서 향후 시장은 한국의 보조금 집행과 충전 인프라 확충, 중국 시범사업의 실제 집행 속도, 수소 가격 하락 여부에 따라 방향이 정해질 것이며, 수소차는 승용차 대중화보다는 장거리·고중량·고가동률 운송 분야에서 배터리 전기차를 보완하는 방향으로 성장할 가능성이 크다.