

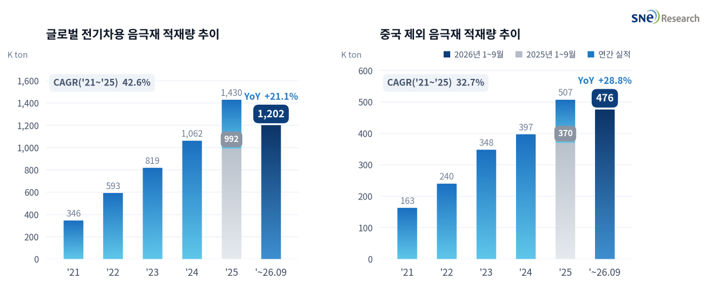
- 중국 제외 시장 476K ton, 전년 동기 대비 28.8% 증가
(출처: 2026년 10월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
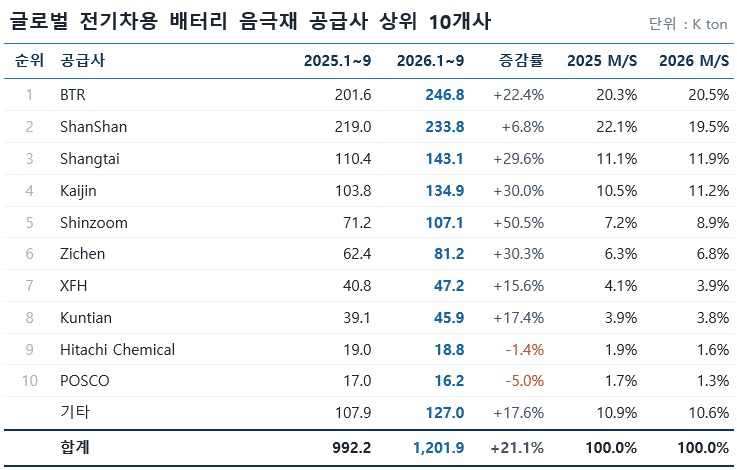
2026년 1~9월 글로벌 전기차용 음극재 적재량은 1,202K ton으로 전년 동기 992K ton 대비 21.1% 증가했다. 중국 제외 시장의 음극재 적재량은 370K ton에서 476K ton으로 28.8% 증가해 글로벌 전체 증가율(21.1%)을 웃돌았고, 전체에서 차지하는 비중도 37.3%에서 39.6%로 2.3%p 상승했다.
BTR은 전년 동기 대비 22.4% 증가한 247K ton으로 1위를 기록했고, ShanShan은 6.8% 증가한 234K ton으로 2위를 기록했다. BTR과 ShanShan의 합산 점유율은 42.4%에서 40.0%로 하락한 반면, 3~6위 업체의 점유율은 각각 상승했다.
Shinzoom은 107K ton으로 50.5% 증가해 상위 10개사 중 가장 높은 성장률을 기록했다. Kaijin(135K ton)과 Zichen(81K ton)은 각각 30.0%, 30.3% 증가했으며, 3위 Shangtai는 143K ton으로 29.6% 증가했다. Shangtai와 Kaijin의 격차는 8K ton이다.
XFH(47K ton)와 Kuntian(46K ton)은
각각 15.6%, 17.4% 증가했다. 일본 Hitachi Chemical은 1.4% 감소한 19K ton, POSCO는 전년 동기 대비 5.0% 감소한 16K ton을 기록했다. 상위
10개사 가운데 중국계 8개사의 적재량은 모두 전년 동기보다 늘었다.
(출처: 2026년 10월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 10월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
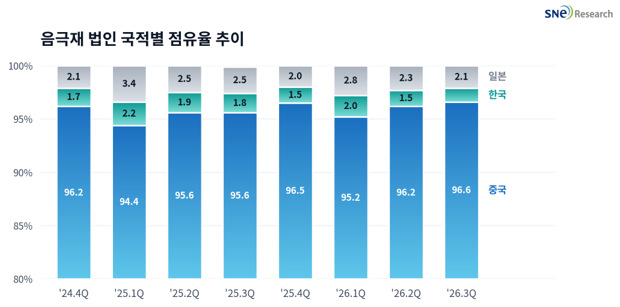
한편 2026년 3분기
국적별 점유율을 보면, 중국 업체의 점유율은 96.6%로
전분기 대비 0.4%p, 전년 동기 대비 1.0%p 상승했다. 같은 분기 한국 업체는 1.3%, 일본 업체는 2.1%로 전년 동기(각각
1.8%, 2.5%)보다 낮아졌다. 중국 외 지역의 신규 생산설비 가동 시점이 향후 공급사별
점유율 변화에 영향을 줄 수 있다.
중국 제외 시장의 음극재 적재량은 476K ton으로 전년 동기 대비 28.8% 증가했다. 같은 기간 유럽과 아시아(중국제외)의 전기차용 배터리 사용량은 각각 33.1%, 74.1% 증가했고, 북미는 24.3% 감소했다.
중국 외 지역의 생산 기반 확충도 이어지고 있다. 포스코퓨처엠은 베트남
인조흑연 음극재 공장(2028년 양산 목표)과 새만금 구형흑연
공장(2027년 초 시운전 예정)을 추진하고 있다. 미국에서는 중국산 음극활물질에 대한 반덤핑·상계관세 조사가 진행됐으나, 3월
국제무역위원회(ITC)가 산업 피해를 인정하지 않는 최종 판정을 내리면서 관세는 부과되지 않았다.
향후에는 지역별 공급망 요건에
맞는 제품을 안정적으로 생산·공급하는 역량이 중요해질 전망이다. 중국이
지난해 10월 발표한 인조흑연 음극재 및 관련 장비·기술의
수출 통제는 올해 11월 10일까지 유예된 상태다. 2027년 2월 시행되는 EU 배터리
여권 제도에 따라 소재 단계의 이력 관리 요구도 커질 것으로 보인다.