

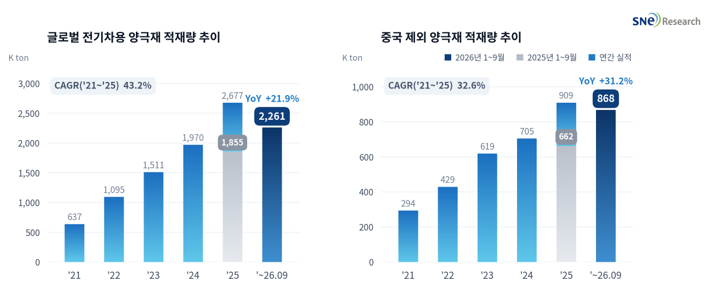
제목 : 2026년 1~9월 글로벌 전기차용 배터리 양극재 적재량 2,261K ton, 전년 동기 대비 21.9% 성장
- LFP 비중 65.5%로 4.7%p 상승, 중국 제외 시장 적재량 31.2% 증가
(출처: 2026년 10월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
2026년 1~9월 글로벌 전기차용 양극재 적재량은 2,261K ton으로 전년 동기 1,855K ton 대비 21.9% 증가했다. 중국 제외 시장의 양극재 적재량은 662K ton에서 868K ton으로 31.2% 증가해 글로벌 전체 증가율(21.9%)을 웃돌았고, 전체 적재량에서 차지하는 비중도 35.7%에서 38.4%로 2.7%p 상승했다.
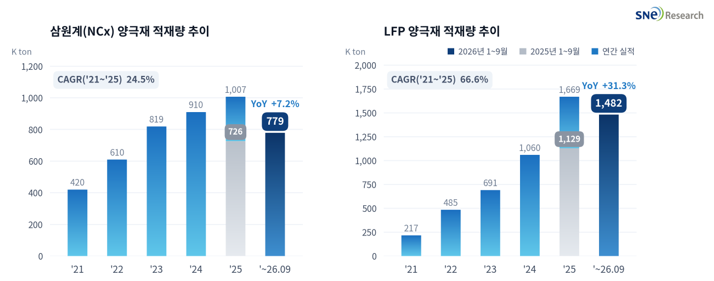
소재별로는 LFP가 1,482K ton으로 31.3% 증가했고, 삼원계(NCx)는 779K ton으로 7.2% 증가했다. 전체 양극재에서
LFP가 차지하는 비중은 60.8%에서 65.5%로 4.7%p 상승했다. 중국 제외 시장의 LFP 비중은 21.1%에서
35.2%로 14.1%p 상승했다.
(출처: 2026년 10월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 10월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
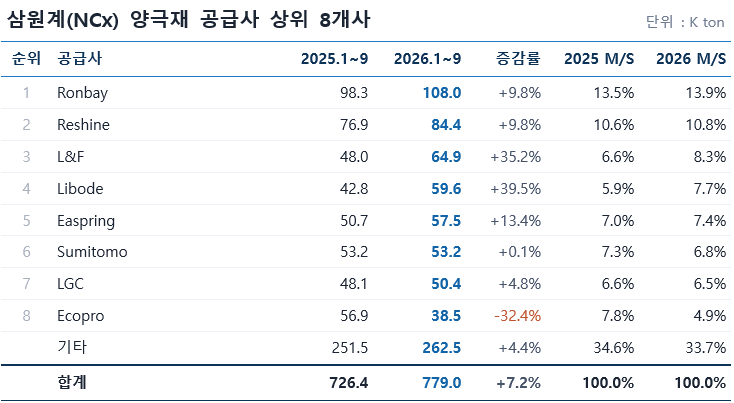
2026년 1~9월 삼원계(NCx) 양극재 적재량은 779K ton으로 전년 동기 726K ton 대비 7.2% 증가했다. LFP와의 증가율 차이는 24.1%p다. 삼원계 양극재는 고에너지밀도가 필요한 차종을 중심으로
사용되고 있으며, 일부 국내 업체는 LFP 양극재 사업을
확대하고 있다.
공급사별로는
Ronbay가 전년 동기 대비 9.8% 증가한
108.0K ton으로 1위, Reshine이 9.8% 증가한 84.4K ton으로 2위를 기록했다. L&F는
48.0K ton에서 64.9K ton으로 35.2% 증가해 3위를 기록했으며, Libode는
59.6K ton으로 39.5% 증가해 상위 8개사
가운데 가장 높은 증가율을 기록했다. Easpring의 증가율은
13.4%로 삼원계 양극재 적재량 증가율(7.2%)을 웃돌았고, Sumitomo(53.2K ton)는 0.1%, LGC(50.4K ton)는 4.8% 증가했다. Ecopro는 전년 동기 대비 32.4% 감소한 38.5K ton, POSCO는 35.6% 감소한 34.8K ton을 기록했다.
국내 업체들은 생산 거점과 제품군을 넓히고 있다. L&F는 8월 대구 달성
LFP 양극재 전용 공장에서 시생산품을 처음 출하했고, Ecopro는 6월 헝가리 데브레첸 공장에서 하이니켈 양극재 양산 출하를 시작했다. 한편
탄산리튬 가격은 9월 이후 큰 폭으로 하락해, 원재료 가격에
연동되는 양극재 판매 가격에도 영향을 줄 것으로 보인다.
(출처: 2026년 10월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
LFP
양극재 적재량은
1,482K ton으로 전년 동기 1,129K ton 대비 31.3% 증가했다. 1~9월 양극재 적재량 증가분의 대부분은 LFP에서 비롯됐다.
LFP
공급사 중에서는
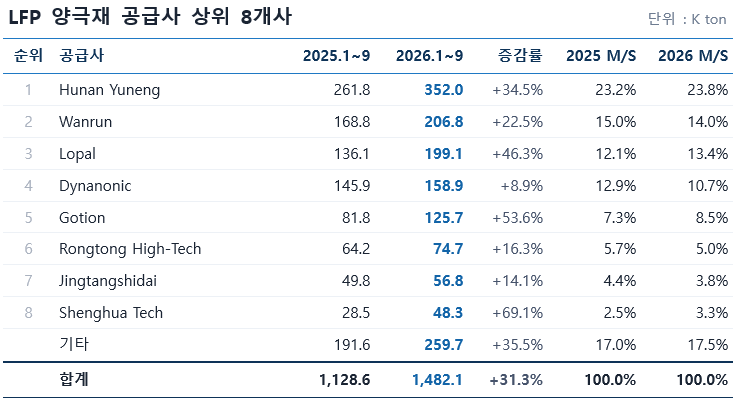
Hunan Yuneng이 전년 동기 대비 34.5% 증가한 352.0K ton으로 1위를 기록했다. 2위 Wanrun(206.8K ton, 22.5%)과 3위 Lopal(199.1K ton, 46.3%)의 격차는 7.7K ton이며, Dynanonic은 8.9% 증가한 158.9K ton으로 4위를 기록했다. Gotion과
Shenghua Tech는 각각 53.6%, 69.1% 증가해 LFP 양극재 전체 증가율(31.3%)을 웃돌았고, Rongtong High-Tech(16.3%)와
Jingtangshidai(14.1%)는 이를 밑돌았다.
LFP
양극재 시장에서는 원료부터 소재까지 수직 계열화를
갖춘 중국계 공급사의 비중이 높다. 9월 이후 탄산리튬 가격이 하락하면서 일부 업체는 가격 변동 위험을
줄이기 위한 거래에서 손실을 기록했다. 중국 정부는 업계의 과잉 경쟁을 억제하는 기조를 이어가고 있으며, 9월부터는 내수용 리튬이온 배터리에 소비세가 부과되고 있다.
법인 국적별 점유율은 중국계 87.2%, 한국계 9.1%, 일본계 3.7%로 집계됐다. 전년 동기에는 각각 83.8%, 12.1%, 4.1%였다. 국내 소재·셀 업체 간 LFP 공급 계약도 이어지고 있다. 포스코퓨처엠은 10월 삼성SDI와
약 6조 원 규모의 LFP 양극재 장기 공급 계약을 체결했으며, 공급 기간은 2027년부터
2032년까지다.
향후에는 지역별 공급망 규정에 대응한 현지 생산과 제품 구성이 주요 경쟁 요인이 될 전망이다. 유럽에서는 셀과 양극재 등 핵심 부품의 역내 조달 요건을 단계적으로 담은 산업가속법(IAA)안이 입법 협상 중이며, 2027년 2월부터는 EU 배터리 규정에 따른 배터리 여권 제도가 시행된다. 중국이 지난해 10월 발표한 리튬배터리·양극재·인조흑연 음극재 및 관련 기술의 수출 통제는 올해 11월 10일까지 유예된 상태다.