

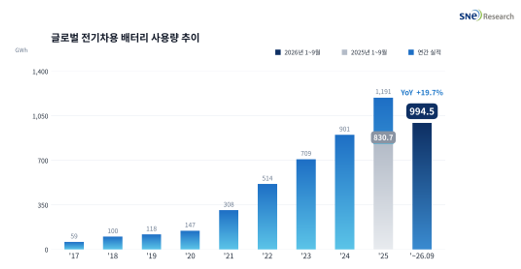
제목 : 2026년 1~9월 글로벌 전기차용 배터리 사용량 994.5GWh, 전년 동기 대비 19.7% 성장
- 중국계 7개사 점유율 73.0%로
3.5%p 상승, 국내 3사는 12.6%로 4.1%p 하락
(출처: 2026년 10월 Global EV and Battery Monthly Tracker, SNE리서치)
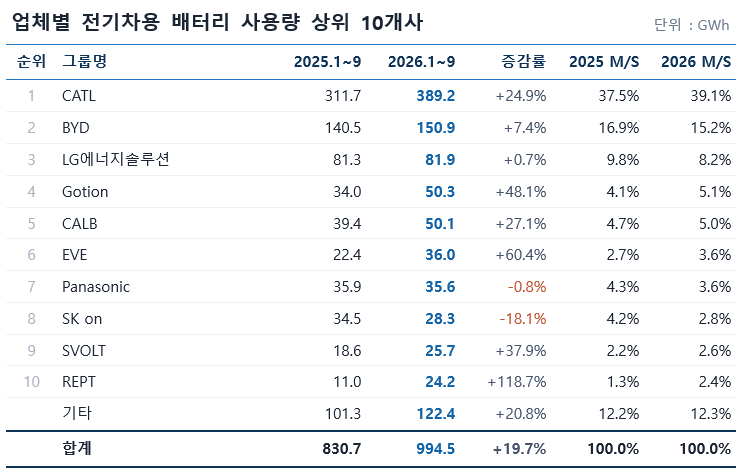
CATL은 389.2GWh로 전년 동기 대비 24.9% 증가하며 1위 자리를 지켰고, 점유율은
37.5%에서 39.1%로 1.6%p 높아졌다. 2위 BYD는 150.9GWh로 7.4% 늘었지만 점유율은 16.9%에서 15.2%로 1.7%p 내려갔다. 두
회사의 합산 점유율은 54.3%로 전년 동기(54.4%)와
거의 같았으나, 해외 완성차 고객을 꾸준히 넓혀 온 CATL과
자사 차량 판매에 물량이 묶인 BYD의 성장률 격차는 17.5%p로
벌어졌다.
(출처: 2026년 10월 Global
EV and Battery Monthly Tracker, SNE리서치)
SK on은 28.3GWh로 18.1%
감소하며 8위에 머물렀고, 점유율은 4.2%에서 2.8%로 1.4%p 하락했다. 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등에 배터리를 공급하고 있지만 북미 사용량이 14.2GWh에서 7.6GWh로
46.7% 줄어든 영향이 컸다. 3분기에는 805억
원의 영업손실을 냈으나 적자 폭은 직전 분기 일회성 요인을 제외한 수준보다 줄었고, 조지아 공장 일부를 ESS용 LFP 라인으로 전환하는 한편 미국 ESS 업체와 9GWh 규모 공급 계약을 맺는 등 전기차 외 수요처
확보를 서두르고 있다.
일본 Panasonic은 35.6GWh로 0.8% 줄어 7위로
한 계단 내려갔다. 사용량 대부분을 차지하는 테슬라 북미 물량이
34.9GWh로 소폭 감소한 가운데 점유율도 4.3%에서
3.6%로 0.7%p 낮아졌다. 고객 구성이
테슬라에 집중돼 북미 판매 흐름이 실적을 좌우하는 구조로, Panasonic은 캔자스 공장의 생산 안정화와
함께 일부 라인을 AI 데이터센터용 배터리 생산으로 돌리는 방안을 추진하고 있다.
중국계 후발 업체들은 상위권 전반에서 높은 성장세를 이어가며 순위를 끌어올렸다. Gotion은 50.3GWh로
48.1% 늘어 CALB(50.1GWh, 27.1% 증가)를
근소하게 앞서 4위로 올라섰고, EVE는 36.0GWh로 60.4% 성장해
Panasonic을 제치고 6위에 자리했다. SVOLT는 25.7GWh로 37.9%, REPT는 24.2GWh로 118.7% 증가했으며, REPT는 11위
Sunwoda(23.0GWh)와의 격차를 1.2GWh로 유지하며 10위를 지켰다. CATL과 BYD를
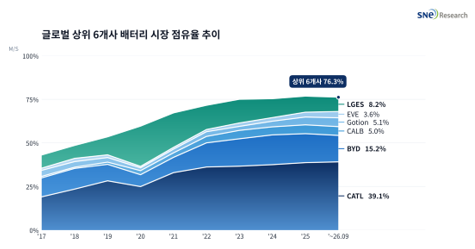
포함한 중국계 7개사의 합산 점유율은 73.0%로 전년 동기 69.5% 대비 3.5%p 높아졌다.
내수 기반과 LFP 원가 경쟁력을 앞세워 상용차,
ESS, 해외 완성차로 공급처를 넓힌 결과다.
BYD의 사용량 증가율이 7.4%에 그친 것은 중국 내 BYD 전기차 판매가 32.9% 줄어들면서 중국 사용량이 112.9GWh에서 104.9GWh로 7.1% 감소했기 때문이다. 반면 중국 제외 시장 사용량은 27.5GWh에서 45.9GWh로
66.8% 늘었고, 9월 해외 판매는 약 18만
대로 전년 동월 대비 두 배 이상 증가하며 전체 판매의 40% 가까이를 차지했다. 유럽과 동남아, 남미를 중심으로 판매망과 현지 생산이 확대되고 있어
해외 비중이 높아질수록 내수 둔화의 영향은 점차 희석될 전망이다.
(출처: 2026년 10월 Global
EV and Battery Monthly Tracker, SNE리서치)
2026년 1~9월 글로벌 전기차용 배터리 시장은 20% 안팎의 성장세를 유지했지만 지역 간 격차는 더 벌어졌다. 중국이 567.8GWh로 16.2% 늘었고 유럽이 33.1%, 아시아(중국제외)가 74.1%, 남미가 176.8% 증가한 반면, 북미는 85.9GWh로 24.3% 줄었다. LFP 비중은 52.5%에서 57.7%로 5.2%p 높아졌고 대당 탑재 용량도 35.7kWh에서 39.7kWh로 11.2% 커져, 판매 대수보다 빠른 사용량 증가를 뒷받침했다. 다만 CATL의 3분기 순이익 증가율이 14.5%로 매출 증가율(58.6%)에 크게 못 미치는 등 가격 경쟁의 부담이 수익성에 반영되기 시작했다. 중국이 9월부터 내수용 리튬이온 배터리에 2% 소비세를 부과하고 내년 1월 배터리 수출 증치세 환급을 폐지할 예정인 가운데, 미국에서는 국내 업체들이 북미 전기차 라인을 ESS용으로 빠르게 전환하고 있어 연말까지 공급사별 가격 전략과 수요처 다변화 속도가 경쟁 구도를 가를 전망이다.