

제목 : 2026년 1~8월 글로벌 전기차용 배터리 음극재 적재량 1,020K ton, 전년 대비 21.1% 성장
- 중국 제외 시장 402K ton 기록, 27.5% 성장하며 글로벌 평균 상회
(출처: 2026년 9월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
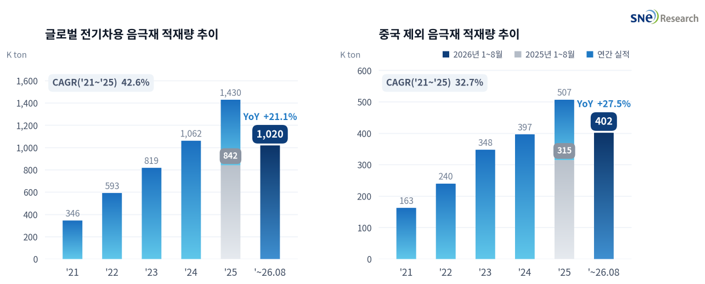
2026년 1~8월 글로벌 전기차용 음극재 적재량은 1,020K ton으로 전년 동기 842K ton 대비 21.1% 증가하며 1~8월 누적 기준 처음으로 1,000K ton을 넘어섰다. 같은 기간 중국 제외 시장은 315K ton에서 402K ton으로 27.5% 늘어 글로벌 평균을 6.4%p 웃돌았다. 전체에서 중국 제외 시장이 차지하는 비중도 37.4%에서 39.4%로 2.0%p 높아졌다.
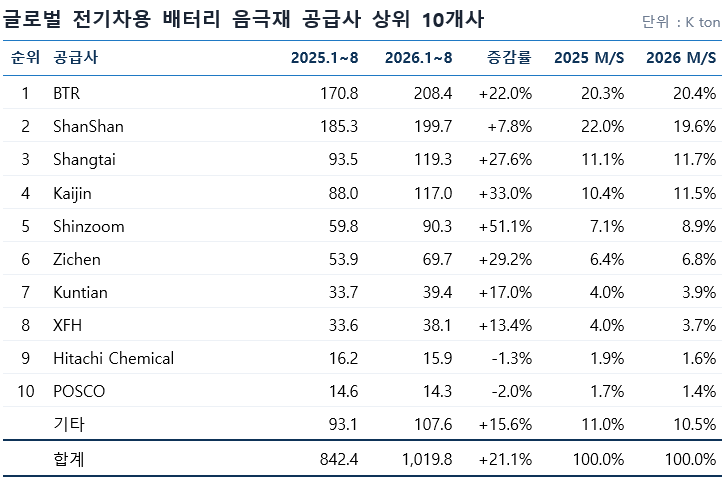
공급사별로는 BTR이 171K
ton에서 208K ton으로 22.0% 늘며 1위를 지켰다. ShanShan은
185K ton에서 200K ton으로 7.8% 증가하는
데 그쳐 2위에 머물렀고, 두 업체 간 격차는 9K ton 수준으로 벌어졌다. 두 업체의 합산 점유율은 40.0%로 전년 동기 42.3%보다 낮아져, 선두권의 비중이 서서히 분산되는 모습이다.
중위권에서는 성장 속도가 한층 빨랐다. Shinzoom이 60K ton에서 90K ton으로
51.1% 늘어 상위 10개사 가운데 가장 높은 증가율을 보였고, Kaijin(117K ton, 33.0%)과 Zichen(70K ton,
29.2%), Shangtai(119K ton, 27.6%)도 모두 시장 평균을 웃돌았다. 특히 Shangtai와 Kaijin의 격차가 2K ton 수준으로 좁혀지며 3위 경쟁이 치열해졌다.
Kuntian(39K ton)과 XFH(38K ton)는
각각 17.0%, 13.4% 늘어 시장 평균을 밑돌았다. 일본 Hitachi Chemical이 16K ton으로 1.3% 줄었고, 국내 업체인
POSCO도 14K ton으로 2.0% 감소했다. 중국계 업체 간 경쟁이 인조흑연의 원가·수율 개선과 고객 다변화로 번지면서 공급사별 성장 속도가 뚜렷하게 갈리고
있다.
(출처: 2026년 9월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 9월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
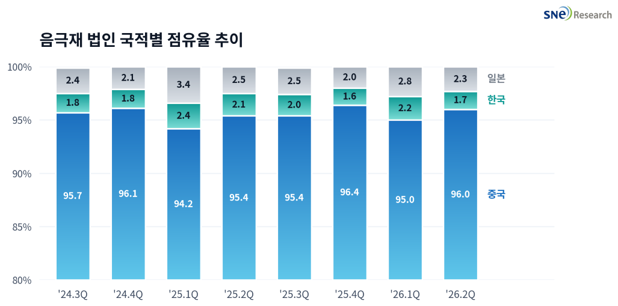
법인 국적별로 보면 2026년 2분기
중국 기업의 점유율은 96.0%로 1분기 95.0%보다 1.0%p 높아졌고,
전년 동기(95.4%) 대비로도 0.6%p 상승했다. 같은 기간 한국 기업은 2.1%에서 1.7%로, 일본 기업은 2.5%에서 2.3%로 낮아졌다. 비중국 수요가 빠르게 늘고 있지만 공급 국적의
다변화는 좀처럼 진전되지 못하고 있다.
중국을 제외한 시장의 음극재 적재량은 315K ton에서 402K ton으로 늘어 27.5%의 성장률을 기록했다. 유럽과 아시아(중국제외)의
배터리 생산 확대가 수요를 이끌었으나, 북미의 전기차용 배터리 사용량이 23.7% 줄면서 비중국 시장의 증가 폭을 일부 제한했다.
비중국 생산 기반 확충도 이어지고 있다. 미국 상무부가 2월 중국산 음극활물질에 160% 안팎의 반덤핑·상계관세를 최종 판정했으나, 국제무역위원회(ITC)가 3월
산업 피해를 인정하지 않아 관세 명령은 발효되지 않았다. 다만 1월부터
천연흑연에 25%의 무역법 301조 관세가 적용되면서 북미·동남아
공급망 구축 논의는 이어지고 있고, 대부분의 신규 설비가 2027년
이후 양산을 목표로 하고 있어 단기간에 공급 구조가 바뀌기는 어려운 상황이다.
향후 경쟁의 핵심은 원산지 요건을 충족하는 상업 생산능력 확보다. 미·중 합의로 2027년 1월까지 유예가 연장된 중국의 인조흑연 음극재 수출 통제가 재개될지와 미국의 추가 관세 조치 가능성이 동시에 공급망 재편을 압박하고 있어, 원료 조달 안정성과 실리콘 음극재 등 차세대 기술력이 업체별 위상을 가를 전망이다. 2027년 2월 시행되는 유럽 배터리 여권 의무화로 소재 단계의 이력 관리 요구가 커지는 점도 현지 생산 거점의 중요성을 높이고 있다.