

제목 : 2026년 1~8월 중국 제외 글로벌 전기차 인도량 622만3천 대… 전년 대비 28.9% 증가
- 아시아(중국제외) 77.0% 급증, 북미는 24.9% 감소하며 지역별 흐름 엇갈려
(출처: 2026년 9월 Global EV
and Battery Monthly Tracker, SNE리서치)
2026년 1~8월 중국을
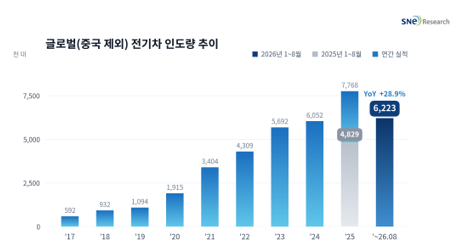
제외한 글로벌 전기차(BEV+PHEV) 인도량은 622만3천 대로 전년 동기 482만9천
대 대비 28.9% 증가했다. 글로벌 전체 성장률(5.9%)을 크게 웃돌며 수요의 중심이 중국 밖으로 옮겨가는 흐름이 이어졌다.
8월 한 달 증가율은 17.8%로 누적 증가율보다 낮았는데, 전년 같은 달 미국에서 세액공제 종료를 앞둔 구매가 몰렸던 기저 효과가 반영됐다. 차종별로는 BEV가 463만3천 대로 32.1% 늘어
PHEV(20.4%)보다 빠르게 성장했다.
(출처: 2026년 9월 Global EV and Battery Monthly Tracker, SNE리서치)
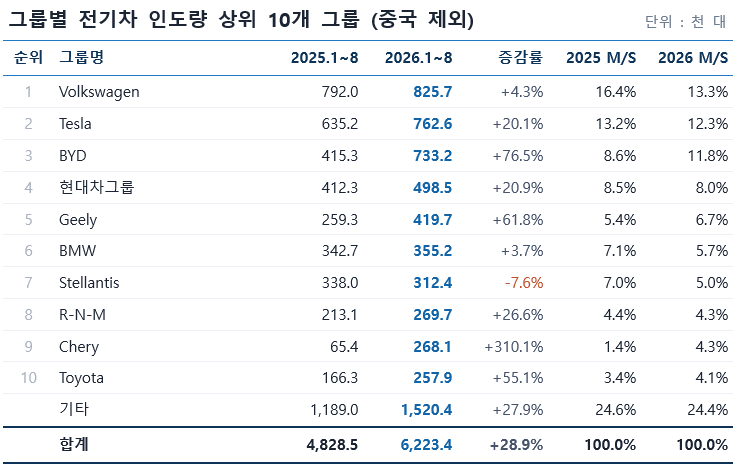
업체별로는 Volkswagen이
82만6천 대로 1위를 유지했으며 전년 동기
대비 4.3% 증가했다. 다만 시장 평균을 크게 밑돌면서
점유율은 16.4%에서 13.3%로 3.1%p 하락했다. 유럽 인도량은
12.8% 늘었지만 북미 인도량이 72.7% 급감하며 성장 폭을 제한했다.
Tesla는 76만3천 대로 20.1% 증가해 2위를
지켰으나, 점유율은 13.2%에서 12.3%로 0.9%p 낮아졌다. 최대
시장인 북미 인도량이 1.5% 줄었지만 유럽과 아시아(중국제외)에서 각각 21.9%, 87.2% 늘어 비중국 실적을 끌어올렸다.
BYD는 73만3천 대로 76.5% 급증하며 3위를
기록했고, 점유율은 8.6%에서 11.8%로 3.2%p 높아졌다. 유럽
인도량이 24만6천 대로
76.5% 늘었고 아시아(중국제외)도 54.7% 증가했다. 유럽과 동남아,
남미에서 판매망과 현지 생산을 동시에 넓히면서 2위
Tesla와의 격차는 3만 대 수준까지 좁혀졌다.
현대차그룹은 49만9천
대로 20.9% 증가했지만 시장 평균에는 못 미쳐 점유율이 8.5%에서 8.0%로 소폭 낮아졌다. 유럽과 아시아(중국제외)의 판매 호조에도 북미 인도량이 23.4% 줄어든 것이 부담이 됐다. 중국계 그룹이 빠르게 외형을
키우면서 4~5위권 경쟁도 한층 치열해지고 있다.
성장률 측면에서는 중국계 그룹이 두드러졌다. Chery가 26만8천 대로 310.1% 늘어
상위 10개 그룹 가운데 가장 가파르게 성장했고, Geely도 42만 대로 61.8% 증가했다.
Chery는 OMODA·JAECOO 등 수출 브랜드를 앞세워 유럽 인도량을 전년의 4.6배로 늘렸다. Toyota는
25만8천 대로 55.1% 늘며 10위에 자리했고, R-N-M은
27만 대로 26.6% 증가했다. 반면 BMW(35만5천 대, 3.7%)는
제자리걸음에 가까웠고 Stellantis는 31만2천 대로 7.6% 감소했다.
상위 10개 그룹 외 업체는
152만 대로 27.9% 증가했으나 점유율은 24.6%에서 24.4%로 소폭 낮아졌다. 11위
Mercedes-Benz가 3.8% 감소한 반면
VinFast는 82.9% 늘어 12위로 올라서는
등, 중위권에서도 신흥 브랜드와 기존 OEM의 명암이 뚜렷하게
갈렸다.
(출처: 2026년 9월 Global EV
and Battery Monthly Tracker, SNE리서치)
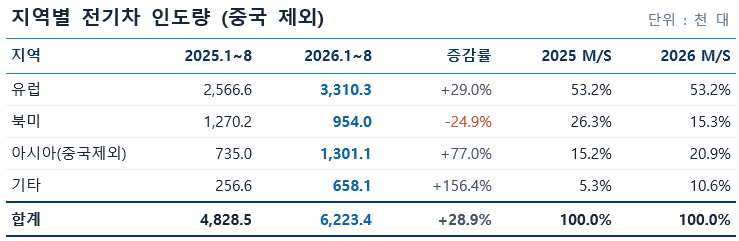
지역별로 유럽은 331만 대로
29.0% 증가해 비중국 시장 최대 수요처 지위를 지켰다. 점유율은 53.2%로 전년 동기와 같은 수준을 유지했다. 독일(39.7%)과 프랑스(43.1%), 영국(31.5%), 이탈리아(77.3%) 등 주요 국가가 두 자릿수 이상
성장했으며, 각국 보조금과 배출 규제 대응, 보급형 신차
출시가 수요를 뒷받침했다.
반면 북미는 95만4천
대로 24.9% 감소했고, 점유율은 26.3%에서 15.3%로
11.0%p 하락했다. 미국 인도량이 31.4% 줄어든
영향이 컸으며, 세액공제 종료 이후의 가격 부담에 일부 차종의 단종과 생산 계획 조정이 겹쳤다. 기타 지역은 65만8천
대로 156.4% 급증해 점유율이 5.3%에서 10.6%로 두 배가 됐다.
아시아(중국제외)는 130만1천 대로 77.0% 증가해
가장 빠르게 성장했다. 점유율도 15.2%에서 20.9%로 5.7%p 올랐다. 한국이 81.3% 늘어 역내 최대 시장 자리를 지켰고, 인도와 태국, 베트남, 인도네시아도 50% 이상
성장했다. 중국계 OEM의 현지 생산과 가격 경쟁력, 현지 브랜드의 신차 투입이 맞물린 결과다.
2026년 1~8월 비중국 전기차 시장은 28.9% 성장했지만 지역별 방향은 정반대로 갈렸다. 북미는 정책 지원 공백과 높은 차량 가격으로 24.9% 감소한 반면, 아시아(중국제외)와 기타 신흥시장은 중국계 OEM의 공격적인 진출에 힘입어 빠르게 확대됐다. 상위 10개 그룹 가운데 BYD·Geely·Chery 등 중국계 3개 그룹의 합산 점유율은 전년 동기 15.3%에서 22.8%로 높아졌다. 연말까지는 유럽 보조금 효과의 지속 여부와 미국 시장의 바닥 확인 시점, 중국계 OEM의 현지 생산 확대 속도가 비중국 시장의 경쟁 구도를 좌우할 전망이다.