

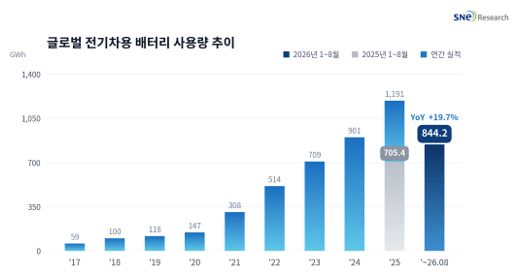
- 중국계 7개사 점유율 73.3%로
3.6%p 상승, 국내 3사는 12.7%로 3.9%p 하락
(출처: 2026년 9월 Global EV and Battery Monthly Tracker, SNE리서치)
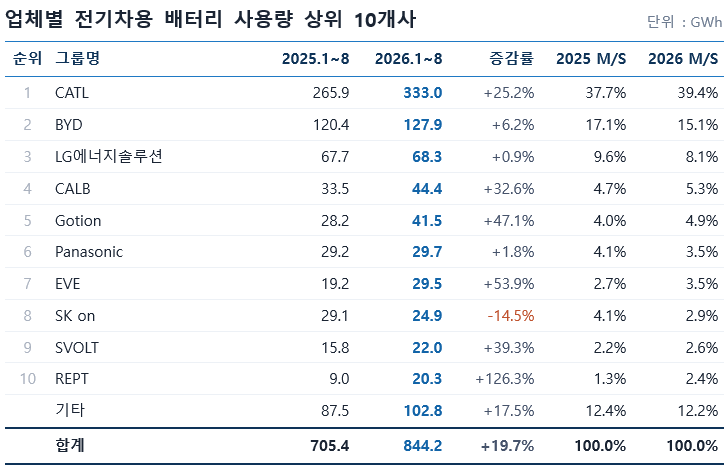
CATL은 333.0GWh로 전년 동기 대비 25.2% 증가하며 1위를 지켰다. 점유율은 37.7%에서 39.4%로 1.7%p 높아졌다.
2위 BYD는 127.9GWh로 6.2% 늘었으나 점유율은 17.1%에서 15.1%로 2.0%p 낮아졌다. 두
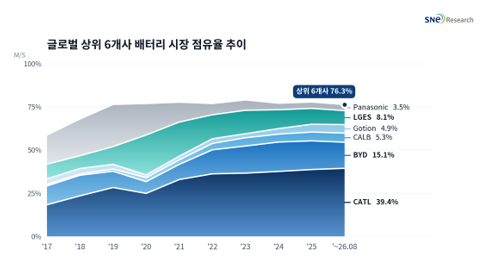
업체의 합산 점유율은 54.6%로 전년 동기(54.8%)와
비슷한 수준을 유지했지만, 해외 완성차 공급을 넓힌 CATL과
자사 차량 판매 물량이 주된 수요 기반인 BYD 사이의 성장률 격차는 이어졌다.
(출처: 2026년 9월 Global EV and Battery Monthly Tracker, SNE리서치)
SK on은 24.9GWh로 14.5%
감소하며 8위에 머물렀고, 점유율은 4.1%에서 2.9%로 1.2%p 낮아졌다. 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등에 배터리를 공급하고 있으나, 북미 사용량이 11.7GWh에서
6.8GWh로 41.8% 줄어든 영향이 컸다. 포드와의
합작 법인을 정리해 테네시 공장을 단독 운영하는 체제로 바꾼 데 이어, 북미 ESS 사업을 위한 LFP 소재 확보에 나서는 등 전기차 외 수요처
발굴에 속도를 내고 있다.
일본 Panasonic은 29.7GWh로 1.8% 늘며 6위를
기록했다. 테슬라 북미 물량이 사용량을 떠받쳤지만 성장률이 시장 평균을 크게 밑돌면서 점유율은 4.1%에서 3.5%로 0.6%p 하락했다. 테슬라 중심의 고객 구조상 북미 판매 흐름이 실적을 좌우하는 가운데,
Panasonic은 캔자스 공장의 가동 안정화와 함께 중장기적으로 일부 생산 능력을 데이터센터용 배터리로 전환하는 방안도 추진하고
있다.
중국계 업체들은 상위권 전반에서 30%
안팎의 성장률을 이어갔다. CALB는 44.4GWh로 32.6% 증가해 4위,
Gotion은 41.5GWh로 47.1% 늘어 5위를 기록했다. EVE는
29.5GWh로 53.9%, SVOLT는 22.0GWh로 39.3% 증가했으며, REPT는
20.3GWh로 126.3% 성장해 10위를
지켰다. 11위 Sunwoda(19.3GWh)와의 격차도 1.0GWh로 벌어졌다. 이들 5개사에 CATL과 BYD를 더한 중국계 7개사의
합산 점유율은 73.3%로 전년 동기 69.7% 대비 3.6%p 상승했다. 내수 물량과
LFP 원가 경쟁력을 기반으로 상용차와 ESS, 해외
OEM으로 공급처를 넓혀 온 결과로 풀이된다.
BYD의 사용량은 전년 동기 대비 6.2% 늘어나는 데 머물렀다. 중국 내 BYD 전기차 인도량이
33.6% 줄어든 영향이 컸다. 반면 중국 제외 시장 사용량은 23.8GWh에서 39.7GWh로
66.5% 증가했고, 8월에는 해외 판매가 월간 최대치를 경신했다. 유럽과 동남아, 남미를 중심으로 판매망과 현지 생산 거점을 넓히고
있어, 해외 비중이 높아질수록 중국 내수 둔화의 영향도 점차 줄어들 전망이다.
(출처: 2026년 9월 Global EV
and Battery Monthly Tracker, SNE리서치)
2026년 1~8월 글로벌 전기차용
배터리 시장은 20% 안팎의 성장을 이어갔지만 지역별 온도 차는 한층 커졌다. 중국이 483.7GWh로
16.9% 늘었고 유럽이 29.2%, 아시아(중국제외)가 76.0%, 남미가 179.9%
증가한 반면, 북미는 73.1GWh로 23.7% 감소했다. 미국은 연방 전기차 세액공제 종료 이후 수요
공백이 이어지면서 배터리 업체들이 전기차용 라인을 ESS용으로 돌리는 움직임이 확산되고 있다. 제품 측면에서는 LFP 비중이
52.2%에서 57.3%로 5.1%p 높아졌고, 대당 탑재 용량도 35.1kWh에서 39.2kWh로 11.9% 커지며 판매 대수를 웃도는 사용량 성장을
뒷받침했다. 중국이 9월부터 내수용 리튬이온 배터리에 2%의 소비세를 부과하기 시작했고 내년 1월에는 배터리 수출 증치세
환급을 폐지할 예정이어서, 중국계 업체의 가격 정책과 해외 생산 확대 속도가 연말까지 경쟁 구도를 가를
변수가 될 전망이다.