

제목 : 2026년 1~7월 글로벌[1] 전기차용 배터리 분리막 적재량[2] 11,699Mil ㎡, 전년 동기 대비 24.9% 성장
-
2026년 2분기 중국계 분리막 업체
점유율 91.5%, 글로벌 공급 구조 내 중국 중심 구도 심화
(출처: 2026년 8월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
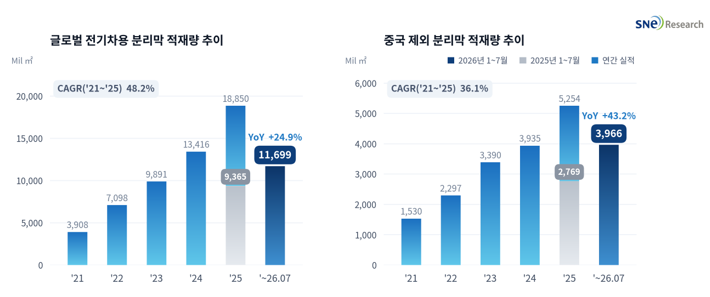
2026년 1~7월 세계 각국에 등록된 전기차(EV, PHEV, HEV)에 탑재된 배터리용 분리막 적재량은 약 11,699
Mil ㎡로 전년 동기 9,365 Mil ㎡ 대비
24.9% 증가했다. 같은 기간 중국을 제외한 글로벌 시장의 분리막 적재량은 약 3,966 Mil ㎡로 전년 동기 대비 43.2% 성장하며 전체 시장을
크게 웃도는 증가세를 나타냈다. 이에 따라 전체 적재량에서 중국 제외 시장이 차지하는 비중도 29.6%에서 33.9%로
4.3%p 높아졌다.
분리막은 리튬이온 배터리 내부에서 양극과 음극을 물리적으로 분리해 단락을
방지하는 동시에 리튬이온의 이동 통로를 제공하는 핵심 소재다. 배터리의 안전성과 출력 성능, 수명에 직접적인 영향을 미치며, 전기차 시장 확대와 배터리 대당
용량 증가, 고에너지밀도·고속충전 셀 적용 확대에 따라 수요가
꾸준히 늘고 있다.
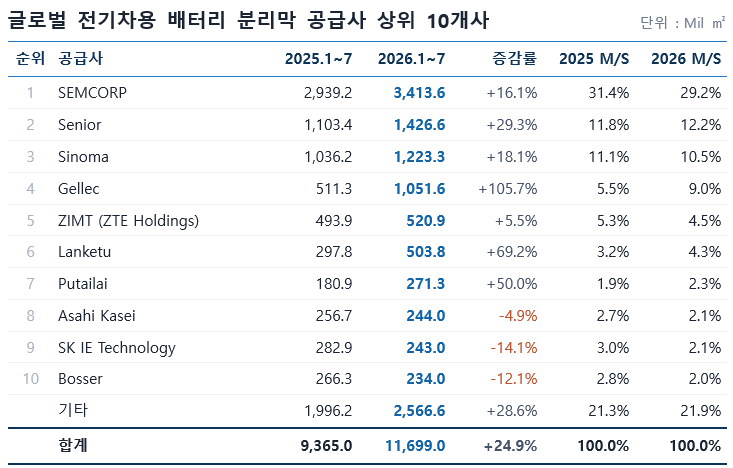
2026년 1~7월 글로벌 분리막 시장에서는 주요 공급업체별 성장 폭이
뚜렷하게 엇갈렸다. SEMCORP는 약 3,414Mil ㎡를
기록하며 전년 동기 대비 16% 성장해 시장 1위를 유지했고, Senior(+29%)와 Sinoma(+18%)도 두 자릿수 증가세를
이어갔다. 특히 Gellec은 약 1,052Mil ㎡로 106% 성장하며 4위로 올라섰고, Lanketu(+69%)와 Putailai(+50%)도 공급 규모를 빠르게 확대했다. 반면 ZIMT(ZTE Holdings)는 6% 증가에 그쳤고, Asahi Kasei(-5%), SK IE Technology(-14%), Bosser(-12%)는 적재량이
감소했다.
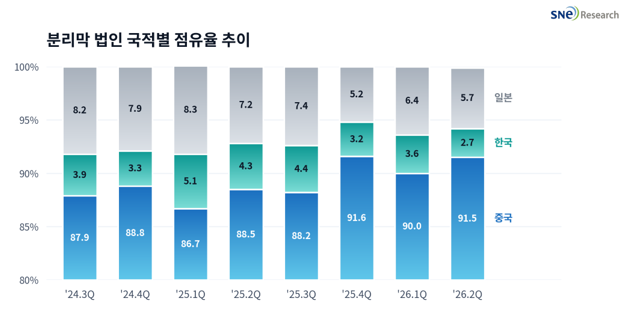
국적별 점유율을 살펴보면, 2026년 2분기 기준 중국계 업체는 91.5%의 점유율을 기록하며 글로벌 분리막
시장의 대부분을 차지했다. 일본계 업체의 점유율은 5.7%, 한국계
업체는 2.7%로 집계됐다. 중국계 업체의 점유율은 1분기 90.0%에서 1.5%p, 전년
동기 88.5%에서 3.0%p 상승한 반면, 전년 동기 대비 일본계 업체는 7.2%에서 5.7%로, 한국계 업체는 4.3%에서 2.7%로 각각 하락했다. 중국계 업체의 규모와 원가 경쟁력이 강화되는
가운데 일본계와 한국계 업체는 고부가 제품 중심의 대응이 불가피해지는 모습이다.
(출처: 2026년 8월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 8월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
2026년 1~7월 글로벌 전기차용 분리막 시장은 배터리 탑재량 증가와
중국 제외 시장의 빠른 확대에 힘입어 견조한 성장세를 이어갔다. 중국에서는 셀 생산 확대와 LFP 중심의 제품 믹스가 분리막 수요를 뒷받침했고, 유럽에서는 상반기
순수 전기차 등록이 35% 늘었고, 역내에서 판매된 전기차
배터리의 절반 가까이가 유럽산 셀로 채워지며 현지 수요도 함께 커졌다. 반면 북미는 연방 전기차 세액공제
종료 이후 주요 차종의 단종과 생산 조정이 이어지며 적재량이 뒷걸음질했다. 고객사와 지역 구성에 따른
업체별 성장 격차가 어느 때보다 뚜렷해진 국면이다.
수급 측면에서는 2년 넘게 이어진 가격 하락 국면에서 벗어나는 흐름이 확인된다. 중국
내 습식 코팅 분리막 기재 가격은 상반기에만 약 8% 올랐고, 습식
기재막 가격도 바닥권에서 15% 안팎 회복됐다. 업계 가동률이 80%를 넘어서고 선두 업체 습식 라인이 사실상 만산에 들어가면서,
SEMCORP는 상반기 출하가 60% 이상 늘며 흑자로 돌아섰고, Senior와 Sinoma도 이익이 큰 폭으로 개선됐다. 증가 수요의 상당 부분은 ESS용 배터리에서 나오고 있으며, 5μm급 초박막과 고내열 코팅 제품을 중심으로 공급이 특히 빠듯하다. 반면 한국·일본계는 구조 재편이 진행 중이다. SK이노베이션은 8월 말 SK아이이테크놀로지 흡수합병을 결정하며 중국 사업 축소와
폴란드 중심 체제 재편에 나섰고, 더블유씨피는 ESS용 LFP 물량으로 실적 개선을 추진하고 있다. 도레이는 한국 자회사
손상차손을 반영하고 헝가리 합작 지분을 정리했으며, Asahi Kasei는 8월 미국 노스캐롤라이나에 습식 코팅 라인을 열어 북미에서 건식·습식 병행 공급 체계를 갖췄다. 향후 경쟁력은 EV·ESS 고객
다변화, 초박막·고내열 등 고부가 제품 기술력, 북미·유럽
현지 공급 체계, 원가 구조 개선 속도에서 갈릴 전망이다.
[2] 해당 기간 등록된 전기 자동차에 장착된 배터리 기준.