

제목 : 2026년 1~7월 글로벌 전기차용 배터리 음극재 적재량 873K ton, 전년 대비 21.7% 성장
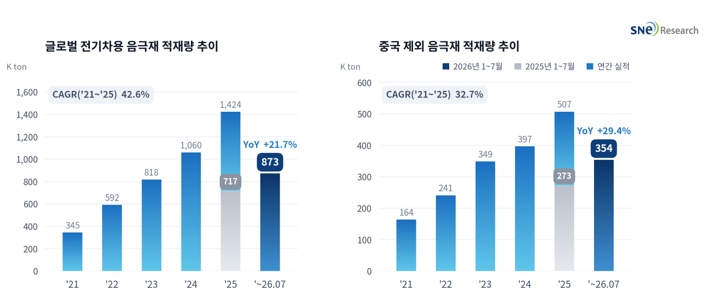
- 중국 제외 시장 354K ton 기록, 29.4% 성장하며 글로벌 평균 상회
(출처: 2026년 8월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
2026년 1~7월 글로벌 전기차용 음극재 적재량은 873K ton으로 전년 동기 717K ton 대비 21.7% 증가했다. 같은 기간 중국 제외 시장은 273K ton에서 354K ton으로 29.4% 확대돼 글로벌 평균을 웃돌았다. 전체 적재량에서 중국 제외
시장이 차지하는 비중도 38.1%에서 40.5%로 높아지며
수요의 지역적 확장이 한층 뚜렷해졌다.
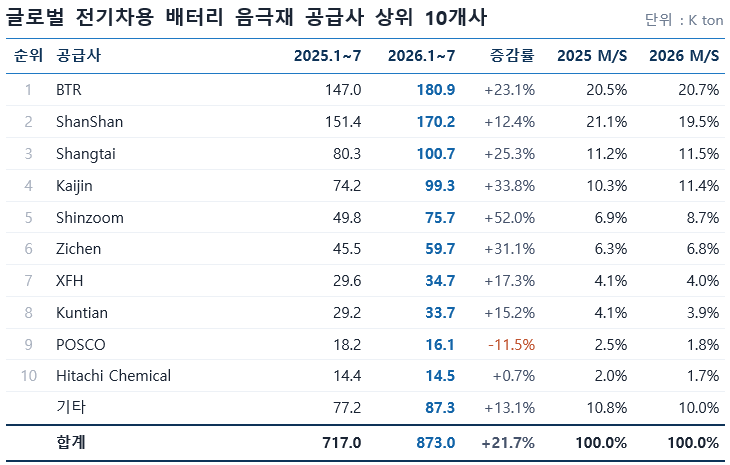
공급사별로는 BTR이 147K
ton에서 181K ton으로 23.1% 증가하며
선두로 올라섰다. 직전까지 1위였던 ShanShan은 151K ton에서 170K ton으로 12.4% 늘어나는 데 그치며 2위로 내려앉았다. 두 업체의 합산 점유율은 약 40.2%로 여전히 높지만, ShanShan의 성장률이 시장 평균을
크게 밑돌면서 선두 자리가 바뀌었다.
중위권의 확장 속도는 더 빨랐다. Shangtai는 80K ton에서 101K ton으로 25.3%, Kaijin은 74K ton에서 99K ton으로 33.8% 증가했다. Shinzoom은 50K ton에서 76K ton으로 52.0% 성장해 주요 업체 가운데 가장 높은 증가율을
기록했고, Zichen도 46K ton에서 60K ton으로 31.1% 늘었다.
선두권은 규모와 고객 기반을 앞세워 물량을 늘린 반면, Kaijin·Shinzoom·Zichen은 신규 고객 확보와 생산능력 확대로 시장
평균을 크게 웃돌았다. 중국계 업체 간 경쟁이 인조흑연의 원가·수율 개선과 천연·인조흑연 제품군 확대로
번지면서, 공급사별 성장 속도도 뚜렷하게 갈리는 모습이다. 국내
업체인 POSCO는 16K ton으로 11.5% 감소했다.
(출처: 2026년 8월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 8월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
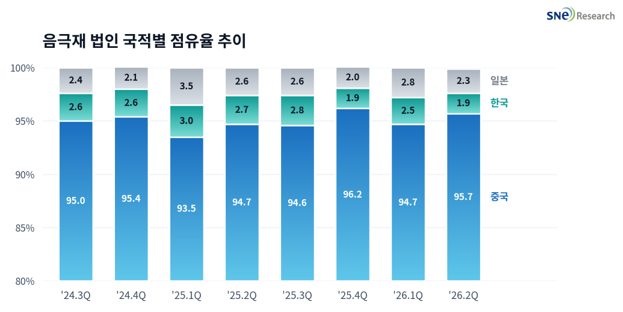
법인 국적별로 보면 2026년 2분기
중국 기업의 점유율은 95.7%로 1분기 94.7%보다 1.0%p 상승했고,
전년 동기 94.7% 대비로도 1.0%p 높아졌다. 반면 한국 기업은 2.5%에서
1.9%로, 일본 기업은 2.8%에서 2.3%로 각각 낮아졌다. 중국 제외 시장의 수요가 빠르게 늘고 있음에도
실제 공급은 중국계 업체에 더 집중되며, 수요 지역 다변화와 공급망 다변화 사이의 간극이 확대됐다.
중국을 제외한 시장의 음극재 적재량은 273K ton에서 354K ton으로 늘어 29.4%의 성장률을 기록했다. 글로벌 시장 성장률 21.7%를
7.7%p 웃도는 수준으로, 북미·유럽·아시아(중국제외)의 배터리 생산 확대가 비중국 수요 기반을 넓혔다.
비중국 생산 투자도 이어지고 있다. 국내외 업체들이 동남아와 북미에
인조흑연 음극재 생산 거점을 준비하고 있으나, 대부분 2027년
이후 상업 양산을 목표로 하고 있어 이번 적재량에는 반영되지 않았다. 수요가 빠르게 늘어나는 구간에서
공급 전환이 뒤따르지 못하면서, 비중국 시장의 물량 대부분을 중국계 업체가 흡수하는 구조가 유지되고
있다.
향후 경쟁의 핵심은 규제에 맞는 원산지와 상업 생산능력 확보다. 흑연 계열 소재는 수출 통제와 통상 조치의 영향을 동시에 받고 있어, 인증과 원료 조달, 실리콘 음극재 등 차세대 기술력이 업체별 지위를 가를 전망이다. 여기에 2027년 2월 시행되는 유럽 배터리 여권 의무화로 소재 단계의 공급망 정보 관리 요구까지 더해지면서, 현지 생산 거점 확보 속도가 한층 중요해지고 있다.