

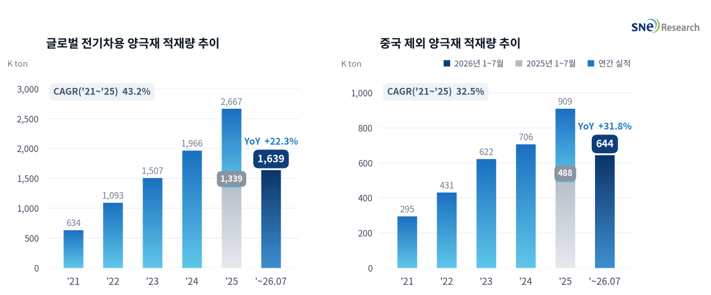
제목 : 2026년 1~7월 글로벌 전기차용 배터리 양극재 적재량 1,639K ton, 전년 대비 22.3% 성장
- 중국
제외 시장 644K ton 기록, 31.8% 성장하며 시장
확대 견인
(출처: 2026년 8월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
2026년 1~7월 글로벌 xEV용 양극재 적재량은 1,639K ton으로 전년 동기 1,339K ton 대비 22.3% 증가했다. 같은 기간 중국을 제외한 시장은 488K ton에서 644K ton으로 31.8% 확대돼 전체 시장보다 빠른 성장세를
보였다. 전체 적재량에서 중국 제외 시장이 차지하는 비중도 36.5%에서 39.3%로 2.8%p 높아지며, 중국
중심이던 양극재 수요가 비중국 시장으로 넓어지는 흐름이 한층 뚜렷해졌다.
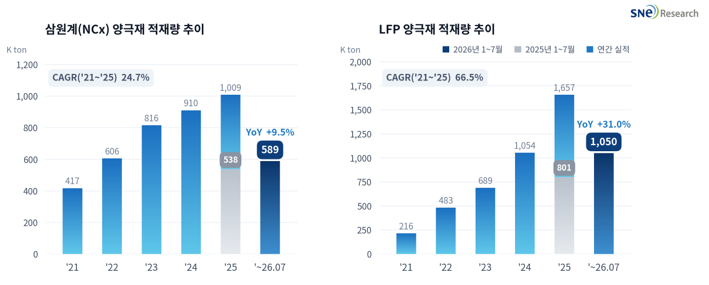
소재별로는 LFP 적재량이 31.0%, 삼원계(NCx)가
9.5% 증가했다. 전체 양극재에서 LFP 비중은
전년 동기 59.8%에서 64.1%로 4.3%p 상승했다. 원가·수명·안전성에서 강점을 지닌 LFP 채택이 계속 늘어난 반면, 삼원계는 프리미엄 및 고성능 전기차 중심의 수요를 이어가며 상대적으로 완만한 성장에 머물렀다.
(출처: 2026년 8월 Global EV
& Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 8월 Global EV
& Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
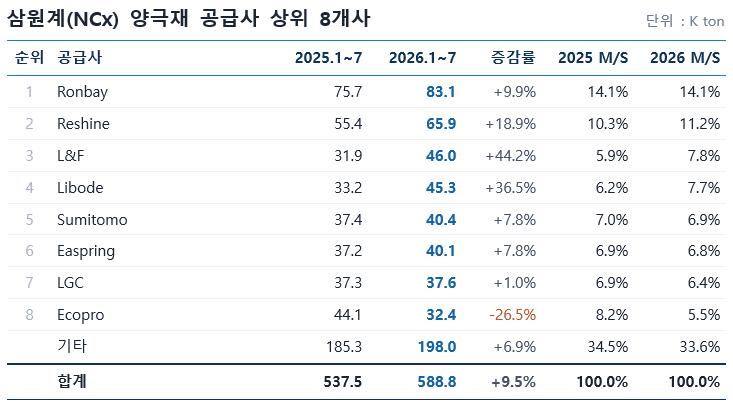
2026년 1~7월 삼원계(NCx) 양극재 적재량은 589K ton으로 전년 동기 538K ton 대비 9.5% 증가했다. 고에너지밀도와 긴 주행거리가 필요한 프리미엄 전기차
수요가 성장을 지지했지만, 고객사별 판매와 지역별 생산 조정에 따라 공급사 실적은 뚜렷하게 갈렸다.
공급사별로는
Ronbay가 76K ton에서 83K ton으로
증가하며 선두를 유지했고, Reshine은 55K ton에서 66K ton으로 뒤를 이었다. L&F는 32K ton에서 46K ton으로
44.2%, Libode는 33K ton에서 45K
ton으로 36.5% 늘며 상위권에서 가장 높은 성장률을 기록했다. Sumitomo는 40K ton, Easpring은 40K ton, LGC는 38K ton으로 완만한 증가에 그쳤고, Ecopro는 44K ton에서
32K ton으로 26.5% 감소했다.
업체별 성과는 기존 고객 물량과 신규 공급망 진입
시점에 따라 갈렸다. L&F는 비중국권 LFP 양산
준비와 함께 삼원계 물량을 함께 늘리며 두 자릿수 성장을 이어갔다. 반면 Ecopro는 주력 고객사의 전동화 모델 판매 둔화가 적재량 감소로 이어졌으나,
유럽 현지 하이니켈 양극재 생산 거점을 확보하며 공급망 대응력을 보강하고 있다.
(출처: 2026년 8월 Global EV
& Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
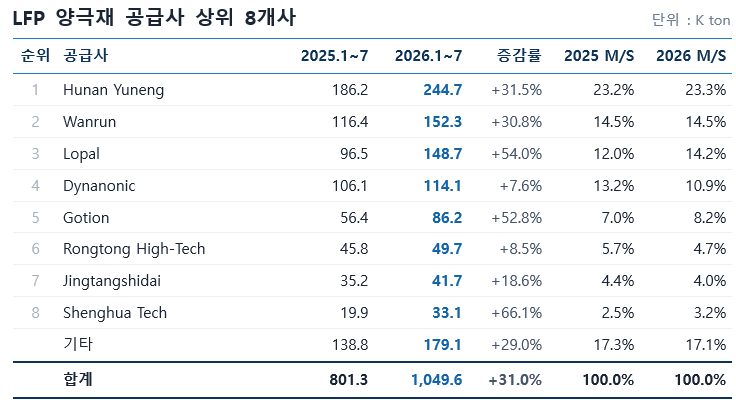
같은 기간 LFP 양극재 적재량은 1,050K ton으로 전년 동기 801K ton 대비 31.0% 증가했다. 엔트리급을 넘어 중형급 전기차까지 적용 범위가 넓어지며 주류 소재로서의 입지를 한층 강화했다.
공급사별로는 Hunan Yuneng이 186K ton에서 245K ton으로 늘며 1위를 유지했다. Wanrun은 116K ton에서
152K ton, Lopal은 97K ton에서 149K
ton으로 각각 30.8%, 54.0% 증가했다.
Dynanonic은 114K ton으로 7.6% 늘어
상대적으로 완만했고, Gotion은 56K ton에서 86K ton으로 52.8% 성장했다. Rongtong High-Tech는 50K ton,
Jingtangshidai는 42K ton을 기록했으며,
Shenghua Tech는 33K ton으로 66.1% 늘어
상위권 가운데 가장 높은 증가율을 나타냈다.
LFP
시장에서는 일체형 밸류체인과 대규모 내수를 갖춘
중국계 공급사의 우위가 지속됐다. 상위 공급사 대부분이 시장 평균을 웃도는 성장률을 기록하며 규모 격차를
벌리는 가운데, 급격한 증설과 저가 경쟁이 수익성·품질 부담으로
이어지자 중국 정부도 생산능력 관리와 가격 질서 정비에 나선 상태다.
법인 국적별로는 중국계 공급사의
점유율이 86.7%로 전년 동기 83.7% 대비 3.0%p 상승한 반면, 한국계는
12.2%에서 9.5%로 2.7%p, 일본계는 4.1%에서 3.8%로 0.3%p 낮아졌다. 중국 밖 수요가 31.8% 증가하면서 현지 생산과 탈중국 공급망의
중요성도 함께 높아졌다. 국내 업체들은 삼원계 중심의 기존 포트폴리오에 LFP를 더하는 전환을 추진하고 있으며, 유럽·북미 현지 생산 거점 확보와 장기 공급계약을 통해 비중국 수요를 겨냥하고 있다.
다만 적재량 기준으로는 아직 중국계 공급사의 비중이 압도적이어서, 실제 물량 전환에는 시간이
필요할 전망이다.
향후 핵심 변수는 지역별 공급망 규정에 맞춘 생산 거점과 제품군을 얼마나 빠르게 확보하느냐다. 북미의 현지화 요건과 유럽의 역내 생산 지원, 2027년 2월 시행되는 배터리 여권 의무화에 따른 공급망 정보 관리 요구가 동시에 강화되고 있다. 여기에 중국의 과잉 생산 관리까지 겹치면서 LFP·고성능 삼원계 기술력, 현지 조달, 원가·품질 관리 역량에 따른 업체별 격차는 더욱 커질 전망이다.